Sistema delle Istituzioni dei Popoli per la Sovranità Economica (SIPSE)
1. Chi è il SIPSE e su quale base agisce
Il SIPSE si presenta come soggetto internazionale sui generis, depositato ai sensi dell’art. 102 della Carta delle Nazioni Unite e notificato al Segretario Generale António Guterres. Istituisce un sistema parallelo, complementare e paritetico, aperto a tutti i popoli, nazioni, etnie e movimenti di liberazione nazionale che rivendicano l’esercizio effettivo della sovranità economica, monetaria e sulle risorse naturali, senza bisogno di riconoscimento statale preventivo.
Fondamenta giuridiche invocate:
- Diritto all’autodeterminazione dei popoli (norma di jus cogens e obbligo erga omnes);
- Carta ONU, art. 1 §2 e artt. 55-56;
- Risoluzioni ONU 1514 (XV), 1541 (XV) e 2625 (XXV);
- Patti internazionali sui Diritti Civili e Politici e sui Diritti Economici, Sociali e Culturali (art. 1 comune);
- Parere consultivo della Corte Internazionale di Giustizia sul Sahara Occidentale (1975).
2. L’oggetto dell’indagine
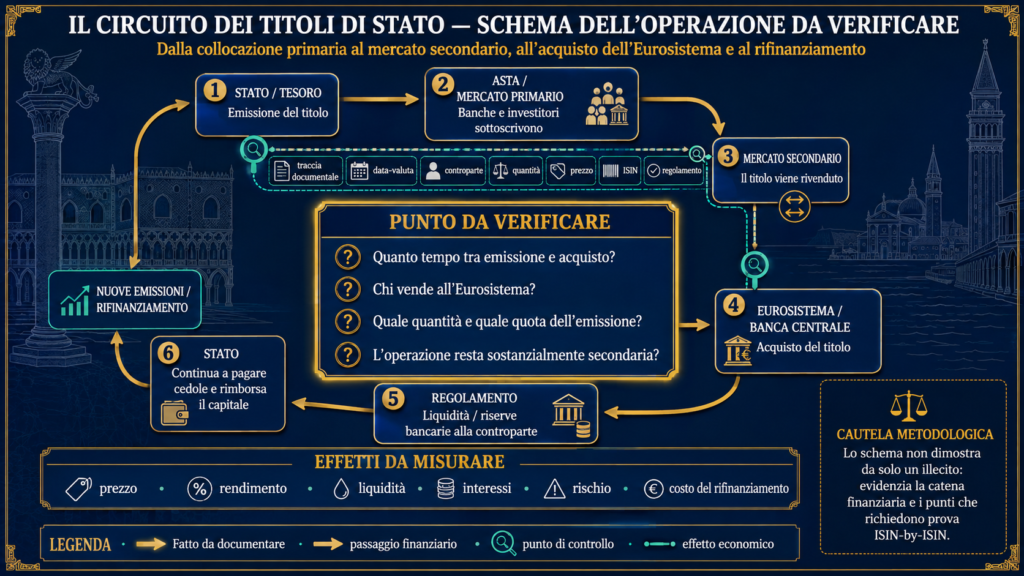
Il documento non parte dalla presunzione che ogni acquisto di titoli pubblici da parte dell’Eurosistema sia automaticamente illegittimo. La domanda centrale è più rigorosa:
Questa domanda è rilevante perché l’art. 123 TFUE vieta sia il finanziamento mediante credito della banca centrale sia l’acquisto diretto di strumenti di debito dalle amministrazioni pubbliche.
3. I fatti documentati
- Programmi di acquisto: il PSPP (Public Sector Purchase Programme) è stato avviato il 9 marzo 2015. La Banca d’Italia ha acquistato titoli pubblici italiani esclusivamente sul mercato secondario; i rischi sono a carico del bilancio dell’Istituto.
- Consistenza patrimoniale: nel bilancio 2024 della Banca d’Italia i titoli PSPP risultavano a un costo ammortizzato di circa 302,5 miliardi di euro (valore di mercato circa 288,4 miliardi). Alla fine del 2025 il portafoglio PSPP dell’Eurosistema ammontava a circa 1.900 miliardi di euro.
- Dimensione del debito: a fine 2025 il debito pubblico lordo dell’area euro era pari a circa 13.911 miliardi di euro (87,8 % del PIL), di cui circa 11.700 miliardi in titoli. Per l’Italia il rapporto debito/PIL risultava al 137,1 %.
4. La catena da ricostruire e il punto decisivo
L’audit proposto deve ricostruire l’intera sequenza:
Stato → emissione → titolo → mercato primario → intermediari → mercato secondario → Eurosistema → attivo della banca centrale + passività monetaria, mentre lo Stato mantiene la propria passività, paga interessi e deve rifinanziare.
Il punto da dimostrare non è «la banca centrale compra titoli» (già documentato), ma come si comporta economicamente l’intero sistema e quali soggetti sopportano definitivamente costo, rischio e rendimento.
5. Applicazione della Dottrina del Debito Odioso
Secondo la classica formulazione di Alexander Nahum Sack (1927), un debito è odioso quando ricorrono tre condizioni cumulative:
- Assenza di consenso popolare (regime non rappresentativo o debito contro gli interessi del popolo);
- Finalità contrarie all’interesse pubblico;
- Consapevolezza del creditore.
Il documento sostiene che la dottrina si applica anche a debiti contratti da autorità formalmente democratiche ma sostanzialmente assoggettate a condizionamenti esterni che limitano l’autonomia decisionale, in violazione del diritto all’autodeterminazione economica.
Elementi evidenziati per il debito europeo:
- Asimmetria informativa strutturale (mancanza di trasparenza su ISIN, prezzi, controparti e flussi);
- Condizionamento delle politiche fiscali attraverso le regole europee;
- Trasferimento di ricchezza dal settore pubblico al settore finanziario privato;
- Possibile monetizzazione di fatto attraverso acquisti secondari che producono effetti equivalenti al finanziamento diretto;
- Effetti documentati delle misure di austerità (impoverimento, disoccupazione, riduzione dei servizi pubblici).
6. I dieci test della sostanza economica
Non basta verificare se il titolo è stato acquistato sul mercato secondario. Occorre misurare:
- Distanza temporale tra emissione e acquisto;
- Prevedibilità dell’acquisto da parte degli operatori;
- Quantità acquistata rispetto all’emissione;
- Prezzo di acquisto;
- Incidenza sulla liquidità del mercato;
- Chi sopporta il rischio;
- Chi riceve il rendimento;
- Quale passività monetaria viene creata;
- Effetto sul costo del rifinanziamento successivo;
- Effetto sostanziale complessivo rispetto a un finanziamento diretto.
7. Quantificazione del danno
Il danno non deve essere una cifra politica predeterminata, ma calcolato secondo la formula:
dove C₁ = interessi, C₂ = costi di rifinanziamento, C₃ = costi accessori, C₄ = perdite patrimoniali, B = benefici verificabili.
Il risultato va confrontato con uno scenario controfattuale (senza gli acquisti dell’Eurosistema), utilizzando rendimenti, spread, volatilità, condizioni macroeconomiche e quantità acquistate.
8. Le richieste formali alle Corti Internazionali
Il SIPSE, in rappresentanza dei 42 Popoli d’Europa, chiede alle Corti competenti di:
- Accertare se il debito pubblico europeo (o parte di esso) possa essere qualificato come debito odioso e dichiarato inesigibile nei confronti dei Popoli;
- Quantificare gli indennizzi per:
- il trasferimento di ricchezza dal pubblico al privato;
- la violazione del diritto all’autodeterminazione economica;
- gli effetti sociali delle misure di austerità;
- il danno morale e materiale derivante dalla mancanza di trasparenza e responsabilità democratica.
Il metodo richiesto si fonda su documentazione contabile titolo-per-titolo (ISIN), analisi controfattuale, valutazione degli effetti distributivi e stima equitativa del danno morale.
9. Principio conclusivo del documento
Non è sufficiente sapere chi emette il debito.
Non è sufficiente sapere chi acquista il titolo.
Non è sufficiente sapere che l’acquisto avviene sul mercato secondario.
È necessario sapere chi crea la liquidità, chi la riceve, quale attività viene acquistata, quale passività rimane in essere, chi incassa gli interessi, chi sopporta il rischio e quale costo finale ricade sul bilancio pubblico.
La prova dell’eventuale imbroglio non è nello slogan. È nella contabilità. È nella catena dei flussi. È nel confronto tra forma giuridica e sostanza economica.